Mua hàng không có hoá đơn vẫn có thể có chứng từ chi phí hợp lệ, nhưng chỉ trong một số trường hợp nhất định: mua nông, lâm, thuỷ sản của người trực tiếp sản xuất, đánh bắt; mua đồ dùng, tài sản của cá nhân không kinh doanh; mua phế liệu của người trực tiếp thu nhặt; mua hàng thủ công của hộ không kinh doanh và một số trường hợp khác theo quy định. Khi đó cần bảng kê mua hàng, giấy tờ chứng minh giao dịch, chứng từ thanh toán, và giá mua phù hợp giá thị trường.
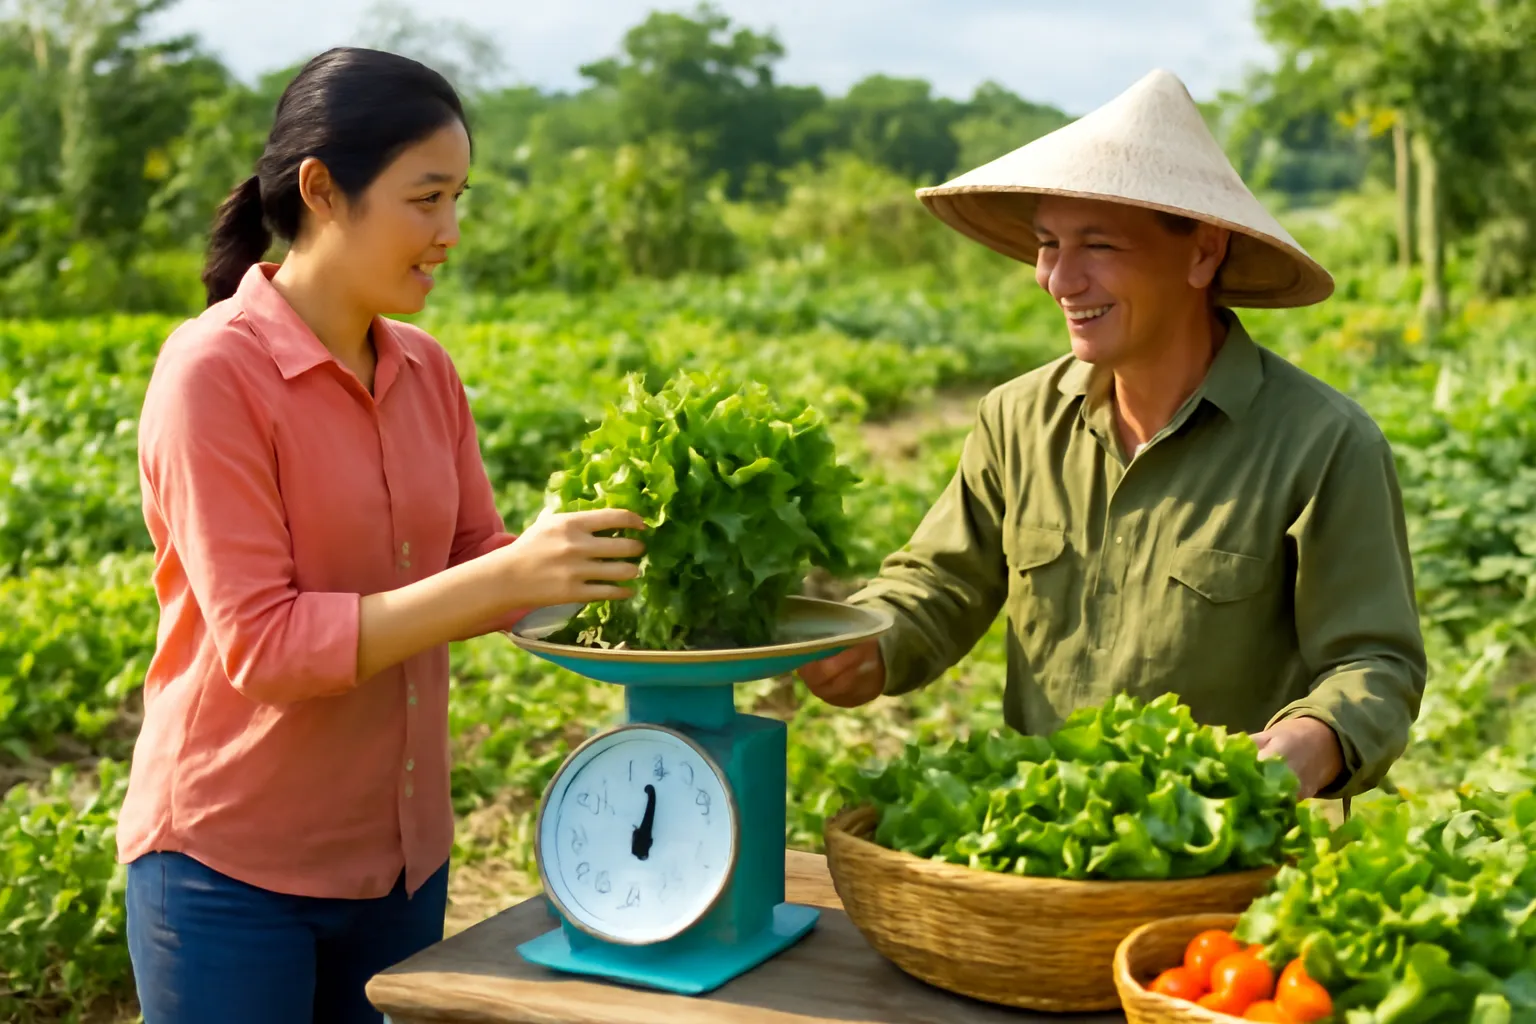
Quán bún mua rau của chị nông dân ngoài ven đô, xưởng gỗ mua lại bộ bàn ghế cũ của một gia đình, tiệm sửa xe mua phụ tùng tháo xe của người quen: những giao dịch này có thật, cần thiết, nhưng không ai đưa hoá đơn. Bỏ qua thì mất chi phí khi tính thuế; ghi bừa thì đến lúc kiểm tra bị loại.
Bài này nói trường hợp nào được dùng bảng kê, chứng từ cần có, và những chỗ hay bị loại. Mẫu bảng kê, ngưỡng thanh toán không dùng tiền mặt và danh sách trường hợp có thể thay đổi; khi làm thật hãy đối chiếu văn bản hiện hành hoặc hỏi kế toán.
Vì sao "có mua thật" vẫn chưa đủ?
Khi tính thuế thu nhập doanh nghiệp, một khoản chi được trừ phải có thật, phục vụ kinh doanh, và có hoá đơn chứng từ hợp pháp. Với phần lớn giao dịch, chứng từ hợp pháp là hoá đơn. Pháp luật thừa nhận có những người bán không thể xuất hoá đơn, nên cho phép thay bằng bảng kê trong các trường hợp liệt kê cụ thể.
Chữ "liệt kê cụ thể" là mấu chốt. Mua rau của chính người trồng thì được; mua rau của thương lái, người buôn ở chợ đầu mối thì không thuộc trường hợp này, vì họ là người kinh doanh và có nghĩa vụ hoá đơn. Không ít doanh nghiệp nhỏ lập bảng kê cho cả hàng mua của người buôn, đến khi kiểm tra thì bị loại toàn bộ.
Bảng kê cũng không phải tờ giấy ghi gì cũng được. Người đại diện theo pháp luật hoặc người được uỷ quyền ký và chịu trách nhiệm về tính chính xác. Ghi khống, ghi giá cao hơn thực tế là khai sai, hậu quả nặng hơn nhiều so với khoản chi phí định tiết kiệm.
Cuối cùng là chuyện thanh toán. Với khoản mua từ một mức giá trị trở lên, quy định yêu cầu thanh toán không dùng tiền mặt để được tính chi phí. Người bán là nông dân lớn tuổi không quen chuyển khoản là một khó khăn có thật; cách giải quyết là bàn trước, chứ đừng chia nhỏ giao dịch cho dưới ngưỡng.
Những trường hợp thường được lập bảng kê thay hoá đơn
Nông, lâm, thuỷ sản mua của người trực tiếp sản xuất, đánh bắt. Người bán phải là người trồng, nuôi, đánh bắt và tự bán ra, không phải người mua đi bán lại.
Sản phẩm thủ công của hộ, cá nhân không kinh doanh. Ví dụ đồ đan lát, đồ mây tre do người dân tự làm bán.
Đất, đá, cát, sỏi do hộ, cá nhân tự khai thác bán ra. Trong phạm vi quy định cho phép; khai thác trái phép thì không thể hợp thức bằng bảng kê.
Phế liệu của người trực tiếp thu nhặt. Ve chai, giấy vụn, kim loại vụn mua của người đi thu gom trực tiếp.
Đồ dùng, tài sản của cá nhân không kinh doanh. Bàn ghế, máy móc cũ một gia đình bán lại cho tiệm, xưởng.
Dịch vụ của cá nhân không kinh doanh. Một số dịch vụ nhỏ do cá nhân không kinh doanh cung cấp, có cách xử lý chứng từ riêng; hỏi kế toán.
Hàng hoá, dịch vụ của hộ, cá nhân kinh doanh dưới ngưỡng chịu thuế. Trường hợp này phụ thuộc quy định đang áp dụng, nhất là sau khi chính sách với hộ kinh doanh thay đổi; nên kiểm tra kỹ.
Không thuộc trường hợp: hàng của thương lái, đại lý, cửa hàng. Người bán là người kinh doanh thì phải lấy hoá đơn của họ.
Bộ chứng từ cho một lần mua không có hoá đơn
Áp dụng cho các trường hợp được lập bảng kê. Mẫu cụ thể theo quy định hiện hành.
- Giấy tờ thể hiện giao dịch. Hợp đồng mua bán hoặc giấy biên nhận ghi rõ hàng gì, số lượng, đơn giá, ngày, có chữ ký người bán.
- Thông tin người bán. Họ tên, số định danh cá nhân, địa chỉ; với nông sản thì ghi rõ người bán là người trực tiếp sản xuất.
- Chứng từ thanh toán. Chuyển khoản là tốt nhất; khoản từ một mức giá trị trở lên thì bắt buộc không dùng tiền mặt theo quy định.
- Phiếu nhập kho hoặc biên bản nhận hàng. Chứng minh hàng đã về và được dùng cho kinh doanh.
- Bảng kê mua hàng không có hoá đơn. Lập theo mẫu, tổng hợp các lần mua trong kỳ, người đại diện ký.
- Ghi chú giá thị trường nếu cần. Mua với giá khác thường, ví dụ đồ cũ giá rẻ bất thường hay nông sản giá cao vì chất lượng đặc biệt, ghi lý do.
- Lưu theo kỳ kê khai. Kẹp bộ chứng từ theo tháng hoặc quý cùng bảng kê.
Với người bán ở xa hoặc lớn tuổi, có thể chụp giấy biên nhận, ghi âm xác nhận qua điện thoại khi họ đồng ý, nhưng thứ có giá trị chứng minh chính vẫn là giấy tờ có chữ ký và chứng từ thanh toán.
Ví dụ: quán bún mua rau và xưởng gỗ mua đồ cũ
Một quán bún là doanh nghiệp nhỏ, mỗi sáng nhận rau thơm, giá đỗ từ hai nguồn: một chị trồng rau ở vườn nhà và một người buôn ở chợ đầu mối. Phần mua của chị trồng rau được lập bảng kê cuối tháng, mỗi lần nhận có giấy biên nhận chị ký, tiền chuyển khoản vào tài khoản của chị. Phần mua của người buôn thì quán phải xin hoá đơn; người buôn không xuất được thì phần chi phí này không đủ căn cứ.
Câu chuyện thật ở nhiều quán: chủ quán gộp cả hai vào một bảng kê cho gọn. Khi bị kiểm tra, chỉ cần hỏi người bán ở chợ đầu mối có phải người trồng không là bảng kê đổ cả. Tách từ đầu thì không mất gì.
Một xưởng gỗ mua lại bộ bàn ăn cũ của một gia đình chuyển nhà, về sửa lại để bán. Gia đình không kinh doanh nên không có hoá đơn; xưởng làm giấy mua bán ghi rõ đồ gì, giá bao nhiêu, gia đình ký, thanh toán chuyển khoản, đưa vào bảng kê. Giá mua tương đương giá thị trường đồ cũ cùng loại, nên không có gì phải giải thích thêm.
Cả hai trường hợp, chứng từ đầy đủ không làm tăng công việc nhiều; cái tốn công là sửa lại khi đã làm sai cả năm.
Sai lầm hay gặp với bảng kê và chứng từ tự lập
Lập bảng kê cho hàng mua của thương lái, cửa hàng. Không thuộc trường hợp được lập bảng kê, chi phí dễ bị loại.
Chia nhỏ giao dịch để thanh toán tiền mặt. Cố tình chia nhỏ để né ngưỡng thanh toán không dùng tiền mặt là dấu hiệu rủi ro khi kiểm tra.
Ghi giá cao hơn thực tế. Là khai sai, có thể bị xử phạt và truy thu, chưa kể rủi ro nặng hơn nếu bị coi là cố ý.
Không có chữ ký người bán. Bảng kê không có giấy tờ giao dịch kèm theo thì khó chứng minh có mua thật.
Dùng thông tin người bán không có thật. Ghi tên, số định danh của người không bán gì là làm giả chứng từ, hậu quả rất nặng.
Lập bảng kê dồn cuối năm. Lập theo kỳ thì khớp với dòng tiền và nhập kho; dồn cuối năm thì khó khớp.
Nghĩ rằng hộ kinh doanh nào cũng được lập bảng kê. Chính sách với hộ kinh doanh đã thay đổi; nhiều hộ nay có nghĩa vụ hoá đơn riêng.
Không hỏi khi giao dịch bất thường. Mua lớn của cá nhân, mua tài sản giá trị cao không có hoá đơn nên hỏi kế toán trước khi thanh toán.
Câu hỏi thường gặp
Mua hàng không có hoá đơn có được tính chi phí không?
Được trong các trường hợp quy định cho phép lập bảng kê, như mua nông sản của người trực tiếp sản xuất, đồ cũ của cá nhân không kinh doanh, phế liệu của người thu nhặt. Cần đủ chứng từ giao dịch, thanh toán và giá phù hợp thị trường.
Mua hàng của người buôn ở chợ không có hoá đơn thì sao?
Người buôn là người kinh doanh nên không thuộc trường hợp được lập bảng kê. Cần xin hoá đơn; không có hoá đơn thì khoản chi này khó được trừ khi tính thuế.
Bảng kê mua hàng ai ký?
Người đại diện theo pháp luật của doanh nghiệp hoặc người được uỷ quyền ký và chịu trách nhiệm về tính chính xác. Ký bảng kê là cam kết, không phải thủ tục cho có.
Trả tiền mặt cho nông dân có được không?
Với khoản nhỏ dưới ngưỡng quy định thì được. Khoản từ một mức giá trị trở lên cần thanh toán không dùng tiền mặt mới được tính chi phí; mức cụ thể xem văn bản hiện hành.
Mua đồ cũ của cá nhân cần giấy tờ gì?
Giấy mua bán hoặc biên nhận có chữ ký người bán, thông tin người bán, chứng từ thanh toán và đưa vào bảng kê. Giá mua nên tương đương giá thị trường đồ cũ cùng loại.
Hộ kinh doanh mua hàng không hoá đơn có cần bảng kê không?
Tuỳ cách hộ tính thuế. Hộ chỉ tính thuế theo doanh thu thì chứng từ chi phí ít ảnh hưởng tới số thuế, nhưng vẫn nên giữ để chứng minh nguồn hàng. Hộ phải ghi chép chi phí thì nên làm như doanh nghiệp.